Comprare la prima casa in Liguria nel 2026 è possibile anche senza un anticipo consistente. Il mutuo prima casa 2026 Liguria Fondo Garanzia Consap — prorogato fino al 31 dicembre 2027 con 270 milioni di euro stanziati per l’anno in corso — consente di accedere a un finanziamento fino all’80% del valore dell’immobile con garanzia statale, e in alcuni casi fino al 100%. Per chi valuta l’acquisto sul Ponente Ligure, dove i prezzi medi nella provincia di Imperia si attestano intorno ai 2.700 euro al metro quadro e la domanda è in crescita, capire come funziona questo strumento può fare la differenza tra rimandare e agire.
Mutuo prima casa 2026 Liguria Fondo Garanzia: come funziona
Il Fondo di Garanzia Prima Casa è gestito da Consap per conto del Ministero dell’Economia e delle Finanze. In pratica, lo Stato si fa garante di una quota del mutuo richiesto, riducendo il rischio per la banca e rendendo più facile ottenere il finanziamento anche senza un capitale iniziale elevato. Per la generalità dei richiedenti la garanzia copre il 50% della quota capitale. Per gli under 36 con ISEE entro i 40.000 euro che richiedono un mutuo superiore all’80% del valore dell’immobile, la copertura statale sale fino all’80% — permettendo in teoria di finanziare l’intero prezzo di acquisto.
Il vantaggio non è solo l’anticipo ridotto. Le banche che aderiscono al protocollo ABI/Consap per la garanzia all’80% sono tenute ad applicare un tasso “calmierato”, calcolato sul TEGM (Tasso Effettivo Globale Medio) pubblicato trimestralmente dal MEF. Secondo i dati di Facile.it aggiornati a marzo 2026, i tassi medi sui mutui per l’acquisto della prima casa si attestano intorno al 3,36%, in calo rispetto ai mesi precedenti. Il Fondo Garanzia può quindi consentire di accedere a condizioni competitive anche in una fase di mercato ancora incerta sul fronte dei tassi.
Requisiti per accedere al Fondo Garanzia Consap nel 2026
I requisiti per accedere al Fondo variano in base alla categoria del richiedente. Per gli under 36 con ISEE non superiore a 40.000 euro, la garanzia sale all’80% e i tassi sono calmierati. Oltre all’età e all’ISEE, l’immobile deve rispettare alcune condizioni: deve essere destinato ad abitazione principale, non deve rientrare nelle categorie catastali di lusso (A/1, A/8, A/9) e il mutuo non può superare i 250.000 euro. Non è necessario essere proprietari di altri immobili, salvo specifiche eccezioni previste dalla normativa.
Un chiarimento importante rispetto agli anni precedenti: dal 1° gennaio 2025 non sono più in vigore le esenzioni fiscali rafforzate previste dal vecchio Bonus Prima Casa Under 36 — ossia l’esenzione totale dalle imposte di registro, ipotecaria e catastale. Chi acquista nel 2026 rientra nel regime ordinario “prima casa” e deve quindi disporre della liquidità necessaria per coprire le imposte d’atto, il notaio e l’imposta sostitutiva sul mutuo. Resta invece pienamente attiva la garanzia Consap per l’accesso al credito, che è la misura strutturalmente più rilevante per chi non ha un anticipo elevato.
Accanto alla garanzia Consap, chi acquista un immobile in classe energetica A o B da un’impresa costruttrice può usufruire di una detrazione IRPEF del 50% dell’IVA pagata, recuperabile in dieci rate annuali. Su un immobile da 250.000 euro con IVA prima casa al 4%, la detrazione vale 5.000 euro complessivi — circa 500 euro l’anno. A questo si può aggiungere il mutuo green, che molte banche propongono con uno sconto sul tasso tra lo 0,10% e lo 0,20% per immobili ad alta efficienza energetica.
Comprare sul Ponente Ligure con il Fondo Garanzia: cosa cambia in pratica
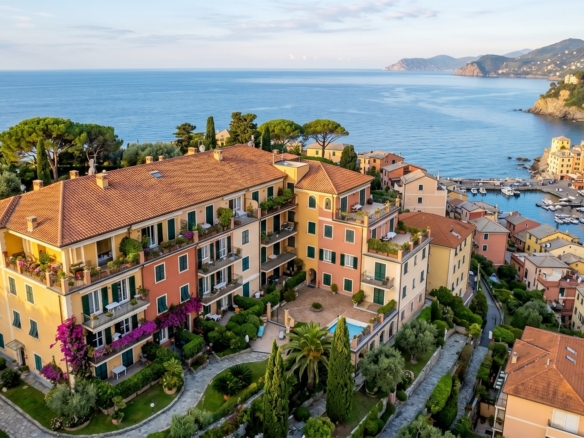
Applicare il mutuo prima casa 2026 Liguria Fondo Garanzia a un acquisto concreto sul Ponente Ligure aiuta a capire la portata dello strumento. Un appartamento di 60 mq ad Arma di Taggia o Riva Ligure, con prezzi medi nell’ordine dei 2.500-2.700 euro al metro quadro secondo i dati di Immobiliare.it, ha un valore indicativo tra i 150.000 e i 165.000 euro. Senza garanzia Consap, una banca richiederebbe tipicamente un anticipo del 20% — tra 30.000 e 33.000 euro da versare subito. Con la garanzia statale all’80% per un under 36 con i requisiti, l’anticipo si riduce drasticamente, limitando l’esborso iniziale alle sole spese accessorie: notaio, imposte d’atto e perizia.
I tempi dell’iter sono prevedibili: Consap dispone di 20 giorni per comunicare l’esito dell’istruttoria alla banca, che a sua volta ha 90 giorni per erogare il mutuo. Considerando l’istruttoria bancaria e la perizia sull’immobile, il processo completo richiede in genere tra i 30 e i 60 giorni. Un elemento da considerare nella pianificazione, soprattutto in un mercato dove l’offerta di immobili nella provincia di Imperia è in calo e la competizione tra acquirenti è crescente.
Come richiedere il mutuo con garanzia Consap: i passi da seguire
La richiesta non si fa direttamente a Consap, ma tramite una banca aderente al protocollo ABI. I passi concreti sono: ottenere l’attestazione ISEE 2026 aggiornata (necessaria per accedere alla garanzia all’80% come under 36); verificare l’elenco degli istituti aderenti sul sito di Consap o ABI; presentare la domanda di accesso al Fondo di Garanzia direttamente in filiale al momento della richiesta di mutuo, allegando documento d’identità, codice fiscale, documentazione reddituale e certificato di stato di famiglia. La banca si occuperà di trasmettere la pratica a Consap.
Un aspetto spesso sottovalutato: la garanzia Consap è cumulabile con i mutui green. Chi individua un immobile in classe A o B — o che intende ristrutturarlo per portarlo in quella classe — può quindi sommare la garanzia statale sull’anticipo e lo sconto sul tasso dell’istituto per l’efficienza energetica. Sul Ponente Ligure, dove il patrimonio immobiliare è in gran parte datato, questa combinazione è particolarmente interessante per chi acquista con intenzione di riqualificare. Per approfondire le condizioni del Fondo si può consultare il portale ufficiale Consap dedicato ai mutui prima casa.
Mutuo prima casa 2026 Liguria Fondo Garanzia: quando conviene muoversi
I tassi attuali — intorno al 3,36% a tasso fisso secondo l’Osservatorio Facile.it di marzo 2026 — sono inferiori ai picchi del 2023-2024, ma le previsioni sui movimenti BCE per il resto dell’anno non escludono rialzi. Chi riesce a bloccare un tasso fisso nelle prossime settimane potrebbe ottenere condizioni migliori rispetto a chi attende. Sul fronte dell’offerta, il mercato del Ponente Ligure presenta uno stock in contrazione: aspettare significa competere su meno immobili disponibili, con prezzi che secondo i dati Idealista Q1 2026 continuano a crescere nella provincia di Imperia.
Se stai valutando l’acquisto della prima casa sul Ponente Ligure e vuoi capire quali immobili rientrano nei parametri del Fondo Garanzia, il team di Il Borgo Real Estate può supportarti nella ricerca e nell’orientamento. Per un primo confronto scrivi a immobiliare@ilborgoarma.com o chiama il 0184 43777. Uffici in Via della Stazione 185, Arma di Taggia e Piazza Ughetto 12, Riva Ligure.